Partita Iva per falegname: ti aiutiamo a scegliere il miglior regime fiscale
Devi aprire una Partita Iva per falegname? Quantika Consulenze ti affianca in questa decisione importante secondo un rigoroso metodo, aiutandoti a orientarti tra codici ATECO, adempimenti burocratici e regimi fiscali, individuando la soluzione più adatta alla tua impresa.
I principali servizi
Apertura della partita IVA
Ti affianchiamo nell’iter burocratico necessario per avviare correttamente l’attività.
Scelta del codice ATECO
Individuiamo l’inquadramento più coerente con le lavorazioni e i servizi effettivamente svolti.
Scelta del regime fiscale
Valutiamo costi, ricavi e struttura dell’attività per individuare la soluzione più adatta.
Se devi aprire una partita IVA per falegname, per prima cosa devi capire qual è il regime fiscale migliore da adottare. Questa scelta infatti ha un impatto diretto sulle tasse da pagare, sulla gestione della fatturazione e sulla sostenibilità economica del tuo laboratorio o della tua attività da libero professionista.
Come aprire la partita IVA come falegname?
L’apertura della partita IVA come falegname segue un iter burocratico ben preciso che varia a seconda della forma giuridica o della natura dell’attività (artigianale o professionale/consulenziale). L’iter standard prevede:
attribuzione del numero di partita IVA tramite la presentazione del modello AA9/12 all’Agenzia delle Entrate entro 30 giorni dall’inizio dell’attività;
iscrizione al Registro delle imprese presso la Camera di Commercio di riferimento (se si configura come attività artigianale o d’impresa);
iscrizione all’Albo delle Imprese Artigiane, requisito fondamentale per chi esercita la professione di falegname con trasformazione della materia prima;
iscrizione alla gestione INPS Artigiani per il versamento dei contributi previdenziali;
presentazione della SCIA (Segnalazione Certificata di Inizio Attività) presso lo SPORTELLO SUAP del Comune dove si trova il laboratorio o la sede operativa.
Per evitare sanzioni oppure blocchi operativi, Quantika Consulenze segue un metodo preciso basato sul controllo preventivo della documentazione, che prevede un’analisi preliminare di locali, licenze e certificazioni tecniche, affinché l’iter burocratico si sviluppi e si concluda senza intoppi.
Qual è il codice ATECO corretto per un falegname?
Il codice ATECO classifica l’attività svolta e determina la percentuale di redditività nel regime forfettario, oltre ai coefficienti di rischio per la sicurezza sul lavoro e all’inquadramento INAIL.
I codici più utilizzati nel settore della lavorazione del legno sono:
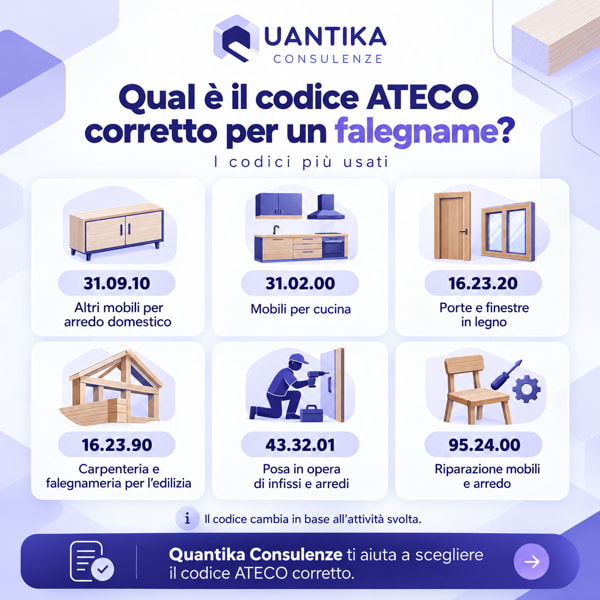
Fabbricazione di altri mobili per arredo domestico;
Fabbricazione di mobili per cucina (specifico per la realizzazione di cucine su misura);
Fabbricazione di porte e finestre in legno;
Altri elementi di carpenteria in legno e falegnameria per l’edilizia n.c.a. (non classificato altrove);
Posa in opera di infissi, arredi, controsoffitti e pareti mobili;
Riparazione di mobili e oggetti di arredo
Questo breve elenco non è esaustivo, poiché il codice ATECO cambia in base a ciò che produci. Quantika Consulenze saprà individuare il codice ATECO corrispondente alla tua attività, liberandoti da tutte le incombenze burocratiche che rischiano solo di farti perdere tempo, energie e denaro.
È possibile inserire più codici ATECO?
Sì. Se oltre alla produzione di mobili esegui interventi di posa o restauro, è possibile indicare un codice ATECO primario e uno o più codici secondari, garantendo che ogni servizio erogato rientri nell’inquadramento fiscale e previdenziale corretto.
Quali sono i regimi fiscali disponibili per un falegname?
In Italia un falegname può scegliere principalmente tra due regimi fiscali: il regime forfettario e il regime semplificato (oppure ordinario).
| VOCE | REGIME FORFETTARIO | REGIME SEMPLIFICATO/ORDINARIO |
|---|---|---|
| Limite di fatturato | Limite incassi: 85.000 € all’anno | Nessun limite di fatturato |
| Tassazione | Imposta sostitutiva: 5% o 15% | IRPEF a scaglioni (dal 23% al 43%) |
| Base imponibile | Base imponibile fissa (ATECO 67%) | Tassazione su utile reale |
| Gestione IVA | Niente IVA in fattura | Applicazione e gestione dell’IVA |
Hai un’opportunità da valutare? Parliamone insieme.
Valutiamo il caso e ti indichiamo il percorso più adatto.
Richiedi un confrontoCome funziona il regime forfettario per falegnami?
Il regime forfettario è riservato alle partite IVA che non superano gli 85.000 € di ricavi annui e prevede:
tassazione agevolata. Imposta sostitutiva del 5% per i primi 5 anni (per le nuove attività) e del 15% negli anni successivi;
coefficiente di redditività. Per i codici ATECO della falegnameria è solitamente pari al 67%. Significa che le tasse si calcolano solo sul 67% del fatturato, mentre il rimanente 33% viene riconosciuto come spesa forfettaria (a prescindere dai costi reali sostenuti);
vantaggi IVA. Esenzione dall’applicazione dell’IVA sulle prestazioni erogate, permettendo di offrire prezzi più competitivi ai clienti privati.
Come funziona il regime semplificato/ordinario
Il regime semplificato per chi svolge la professione di falegname è invece obbligatorio al superamento degli 85.000 € di fatturato, ed è la scelta consigliata per chi sostiene costi d’impresa molto elevati.. Le caratteristiche principali sono:
tassazione IRPEF a scaglioni. Dal 23% al 43% calcolata sull’utile effettivo;
detrazione dei costi reali. Permette di scaricare integralmente le spese sostenute per materie prime (legname, ferramenta), utensili, macchinari, affitto del laboratorio e utenze;
gestione IVA. Necessaria per la rivalsa IVA sulle vendite e la detrazione dell’IVA sugli acquisti.
Regime forfettario o semplificato: come scegliere la soluzione migliore?
La scelta del regime fiscale migliore per un falegname non dipende solo dal fatturato stimato, ma anche dal bilanciamento tra incassi previsti e costi da sostenere.
Per un laboratorio di falegnameria ad alto impatto tecnologico, con acquisti frequenti di legname pregiato, macchinari CNC e spese di affitto elevate, il regime forfettario potrebbe risultare svantaggioso. Il margine forfettario riconosciuto (33%) potrebbe infatti risultare inferiore alle spese reali. Al contrario, per un artigiano o un libero professionista che lavora prevalentemente su commessa con bassi costi operativi il regime forfettario offre numerosi benefici.
Quantika Consulenze, attraverso uno studio di fattibilità su misura, affianca il professionista raccogliendo la documentazione preventiva (preventivi fornitori, contratti di locazione, proiezioni di acquisto) per sviluppare una simulazione numerica precisa del carico fiscale, basata su dati e numeri concreti, e guidarti verso la scelta intelligente, oculata ed economicamente più vantaggiosa.
Quali tasse e contributi paga un falegname?
Un falegname iscritto all’Albo degli Artigiani deve sostenere principalmente due spese: le imposte sul reddito e i contributi previdenziali INPS.
Contributi previdenziali INPS Artigiani
I contributi si suddividono in due quote:
Quota fissa sul reddito mensile (fissato per il 2026 attorno ai 18.000 €): si versa un importo fisso annuo (circa 4.400 €) suddiviso in 4 rate trimestrali (maggio, agosto, novembre e febbraio), indipendentemente da quanto si è fatturato.
Quota variabile a percentuale: per la quota di reddito che eccede il minimale, si applica una percentuale di circa il 24% sulla parte eccedente.
Nota per i forfettari: chi aderisce al regime forfettario ed è iscritto alla Gestione Artigiani può richiedere la riduzione del 35% dei contributi INPS (sia sulla quota fissa che su quella percentuale).
Imposte
Forfettario. Imposta sostitutiva del 5% (start-up) o 15% sul reddito imponibile.
Semplificato. IRPEF progressiva sul reddito netto + addizionali regionali e comunali + IRAP (ove applicabile).
Quali sono i requisiti di sicurezza e gli adempimenti per il laboratorio?
Gestire un’attività di falegnameria prevede l’adeguamento della sede operativa alle disposizioni vigenti in materia di salute e sicurezza sul lavoro (D.Lgs. 81/08). Tra i requisiti essenziali figurano:
DVR (Documento di Valutazione dei Rischi). Obbligatorio in presenza di dipendenti o soci;
valutazione impatto acustico ed emissioni in atmosfera. Necessaria per l’utilizzo di sistemi di aspirazione polveri da legno e macchinari rumorosi;
iscrizione all’INAIL. Copertura assicurativa obbligatoria contro gli infortuni sul lavoro per il titolare artigiano ed eventuali collaboratori.
Con il metodo di Quantika Consulenze gestisci senza errori l’iter burocratico e fiscale, per aprire la tua partita IVA ed essere subito operativo al 100%.
Perché affidarsi a Quantika Consulenze per la scelta del miglior regime fiscale?
Scegliere la forma fiscale e la struttura d’impresa ideale richiede un’analisi preventiva rigorosa. Quantika Consulenze opera come partner strategico per aziende, liberi professionisti e partite IVA, garantendo un affiancamento costante nell’esame della documentazione, nel rispetto delle scadenze e nel disbrigo dell’iter burocratico. Contattaci per pianificare l’avvio della tua attività di falegnameria su basi solide e trasparenti.
Domande Frequenti (FAQ)
Posso aprire la partita IVA come falegname mantenendo un lavoro da dipendente?
Sì, è possibile a condizione che non ci sia un conflitto d’interessi o un patto di non concorrenza con il datore di lavoro.
Un falegname in regime forfettario deve applicare la ritenuta d’acconto nelle fatture ai clienti aziendali?
No. Chi aderisce al regime forfettario non subisce né applica la ritenuta d’acconto. L’importo indicato in fattura dovrà essere incassato integralmente, con l’inserimento dell’apposita dicitura di esenzione in fattura.
Quali sono i costi annuali fissi per il mantenimento della partita IVA di un falegname?
I costi fissi principali includono: la quota annuale di iscrizione alla Camera di Commercio (diritto camerale), i contributi minimi INPS Artigiani (salvo riduzione forfettaria), il premio annuale INAIL e l’onorario per la gestione contabile e fiscale del consulente.
Se vendo manufatti in legno online o all’estero devo cambiare inquadramento fiscale?
Non occorre cambiare regime fiscale, ma è necessario integrare la SCIA comunale per abilitare il commercio elettronico (e-commerce). Inoltre, in caso di operazioni intra-comunitarie (vendita o acquisto di beni nell’UE), occorre iscriversi al registro VIES (Vat Information Exchange System).
Un falegname può usufruire dei bonus edilizi (es. detrazioni per infissi o mobili)?
Sì. Se il falegname realizza e posa interventi che rientrano nelle agevolazioni fiscali (come il Bonus Mobili o le detrazioni per il risparmio energetico su infissi e serramenti), può emettere fatture idonee per consentire al cliente finale di accedere alle detrazioni di legge, rispettando le relative prescrizioni descrittive e normative.