Passa al contenuto principale

Partita IVA per elettricisti
Elettricista al lavoro su un quadro elettrico dopo l’apertura della partita IVA

L’apertura della partita IVA per elettricista è un passaggio fondamentale per avviare un’attività nel settore elettrico, che richiede il rispetto di precisi requisiti e una pianificazione fiscale accurata.

Quantika Consulenze può aiutarti ad aprire una partita IVA per elettricisti entro i quadri normativi, supportandoti in ogni passo per evitare errori che possono avere conseguenze pesanti.

Come ti aiutiamo ad aprire la partita IVA da elettricista

Quali sono i requisiti per aprire la partita IVA da elettricista?

Per aprire l’attività e rilasciare la Dichiarazione di Conformità è necessario possedere la qualifica tecnico-professionale prevista dal Decreto Ministeriale 37 del 2008.

L’esercizio dell’attività di installazione e manutenzione di impianti elettrici è una professione regolamentata che richiede la nomina di un responsabile tecnico abilitato.

Quali titoli di studio o esperienze professionali servono?

Per ottenere l’abilitazione è necessario avere un titolo di studio tecnico oppure un’adeguata esperienza lavorativa certificata nel settore.

Si può accedere alla professione con uno di questi percorsi:

01

Laurea tecnica

Una laurea in materia tecnica specifica, ad esempio Ingegneria elettrica, senza obbligo di un periodo di inserimento lavorativo.

02

Diploma tecnico + 2 anni

Un diploma di scuola secondaria di secondo grado con specializzazione nel settore, come quello di Perito Industriale in Elettrotecnica, seguito da almeno due anni consecutivi di inserimento alle dirette dipendenze di un’impresa del settore.

03

Formazione professionale + 4 anni

In alternativa, è valido un titolo o attestato di formazione professionale accompagnato da quattro anni consecutivi di inserimento presso un’impresa del settore.

04

Esperienza come operaio specializzato

Oppure l’aver lavorato per almeno tre anni alle dipendenze di un’impresa abilitata come operaio installatore con qualifica di specializzato, escluso il periodo di apprendistato e quello svolto come operaio qualificato.

Come avviene la verifica dei requisiti tecnici?

L’idoneità professionale viene accertata dalla Camera di Commercio mediante la presentazione della Segnalazione Certificata di Inizio Attività.

Per evitare il blocco della pratica durante il deposito dei documenti, è consigliabile effettuare un controllo preventivo dei propri attestati.

In questo ambito, il team di Quantika Consulenze ti affianca nella verifica dei certificati e degli attestati, accertando la corrispondenza con le tabelle regionali di qualificazione prima dell’invio formale.

Come diventare artigiano elettricista e completare l’iter burocratico?

Per diventare artigiano occorre iscriversi all’Albo delle Imprese Artigiane trasmettendo la pratica telematica di Comunicazione Unica.

La qualifica richiede che il titolare partecipi in modo prevalente al lavoro manuale e assuma la piena responsabilità dell’impresa.

Quali sono i passaggi amministrativi obbligatori?

L’iter si completa inviando un’unica pratica telematica che coordina tutti gli enti previsti dalla legge. La procedura prevede:

01

la richiesta dell’attribuzione del codice fiscale e della partita IVA all’Agenzia delle Entrate;

02

l’iscrizione al Registro delle Imprese e all’Albo Artigiani della Camera di Commercio;

03

la segnalazione d’inizio attività allo Sportello Unico per le Attività Produttive del Comune competente.

Allo stesso tempo si effettua l’iscrizione alla gestione Artigiani INPS per la copertura previdenziale e l’apertura della posizione assicurativa INAIL per gli infortuni sul lavoro.

A chi conviene affidare la gestione delle pratiche d’avvio?

È opportuno affidare la gestione dell’iter amministrativo a un intermediario abilitato per evitare sanzioni o ritardi nell’avvio dei lavori.

Poiché le pratiche prevedono termini perentori e moduli interconnessi, l’assistenza di un interlocutore esperto come Quantika Consulenze consente di svolgere l’intero processo telematico correttamente, garantendo la piena operatività dell’impresa fin dal primo giorno di registrazione.

Chiedi una consulenza senza impegno
Consulenza gratuita

Hai un’opportunità da valutare? Parliamone insieme.

Valutiamo il caso e ti indichiamo il percorso più adatto.

Richiedi un confronto
form pagina contatti

Quale Codice ATECO e regime fiscale scegliere per la partita IVA per elettricista?

Il codice ATECO corretto per la partita IVA elettricista è il 43.21.01 e il regime fiscale più vantaggioso per chi inizia è solitamente il regime forfettario.

La scelta dell’inquadramento incide direttamente sul calcolo delle imposte e sulle modalità di fatturazione.

43.21.01Codice ATECO dell’elettricista
86%Coefficiente di redditività
5%Aliquota per i primi cinque anni, con i requisiti
15%Aliquota ordinaria del forfettario

Come funziona il regime forfettario per un elettricista?

Il regime forfettario applica un’imposta sostitutiva sull’86% dei ricavi incassati, con aliquota ridotta al 5% per i primi cinque anni di attività a chi ha i requisiti previsti per le nuove attività, ossia non aver esercitato attività d’impresa, artistica o professionale nei tre anni precedenti e non svolgere una mera prosecuzione di un lavoro dipendente o autonomo precedente.

Fino alla soglia di 85.000 € annui, il codice ATECO 43.21.01 prevede un coefficiente di redditività dell’86%, riconoscendo il restante 14% come spesa forfettaria. L’aliquota è del 15% per chi non ha i requisiti dell’aliquota ridotta e dal sesto anno per chi li aveva, e la mancata applicazione dell’IVA garantisce prezzi più competitivi verso i clienti privati.

Quando è necessario adottare il regime ordinario?

Il regime ordinario diventa obbligatorio se si superano gli 85.000 € di ricavi. Fino a 100.000 € si esce dal regime forfettario dall’anno successivo, oltre 100.000 € il passaggio è immediato. Può essere inoltre una scelta conveniente quando si sostengono spese molto elevate.

In questo sistema la tassazione IRPEF a scaglioni si applica sul guadagno reale, calcolato come differenza tra ricavi e costi documentati con applicazione dell’IVA in fattura.

Per valutare la soluzione più conveniente, gli specialisti tributari di Quantika Consulenze eseguono simulazioni d’imposta personalizzate guidando l’artigiano verso la scelta fiscale migliore in base alle proiezioni di fatturato.

Quanto costa aprire e mantenere la partita IVA da elettricista?

I costi d’avvio iniziali si aggirano tra i 150 e i 300 €, mentre la gestione annuale richiede circa 2.940 € di contributi INPS fissi in regime forfettario (importo 2026, con riduzione del 35% richiesta all’INPS).

La spesa complessiva si divide tra adempimenti iniziali e costi ricorrenti.

Quali sono i costi fissi d’avvio per la registrazione?

Le spese iniziali una tantum riguardano i diritti camerali, i bolli e le dotazioni digitali obbligatorie. Per l’iscrizione in Camera di Commercio di una ditta individuale artigiana occorre versare:

18 € di diritti di segreteria;
17,50 € di bolli;
un diritto annuale di 53 € per le imprese individuali iscritte nella sezione speciale artigiani.

Si aggiungono poi circa 40-80 € per l’acquisto di PEC e Firma Digitale, oltre all’onorario per la consulenza d’avvio.

A quanto ammontano i contributi INPS e INAIL all’anno?

4.521,36 €Contributi minimi INPS artigiani 2026
2.939 €Circa, con la riduzione del 35% nel forfettario
24%Aliquota sul reddito oltre 18.808 €
300-600 €Premio INAIL medio annuo

I contributi minimi INPS per gli artigiani sono di 4.521,36 € all’anno nel 2026, riducibili a circa 2.939 € per chi è in regime forfettario e ne fa richiesta all’INPS (riduzione del 35%). I versamenti INPS avvengono in quattro rate trimestrali e coprono i redditi fino a 18.808 €, superati i quali si applica un’aliquota del 24% sulla quota eccedente.

A questi si aggiunge il premio annuale INAIL contro gli infortuni, che varia mediamente tra 300 e 600 € all’anno.

L’analisi preventiva dei costi e la pianificazione delle scadenze sono al centro dei servizi contabili di Quantika Consulenze.

Come si gestisce la fatturazione elettronica per la Partita IVA?

Ogni fattura deve essere emessa in formato digitale XML e inviata al Sistema di Interscambio dell’Agenzia delle Entrate.

L’obbligo riguarda tutte le categorie contabili, comprese le imprese artigiane in regime forfettario.

Quali regole applicare nelle fatture in regime forfettario e ordinario?

Regime forfettario

Nelle fatture forfettarie non si addebita l’IVA ma si inserisce la marca da bollo da 2 € se l’importo supera i 77,47 €.

Regime ordinario

Se invece si opera in regime ordinario nell’ambito di subappalti in edilizia, si applica il meccanismo dell’inversione contabile o Reverse Charge. Si tratta di un sistema fiscale in cui l’IVA non viene addebitata dal fornitore in fattura, ma viene calcolata e versata direttamente dal cliente che riceve il servizio.

Disporre di un programma di contabilità digitale gestito insieme a un consulente dedicato, come le soluzioni offerte da Quantika Consulenze, semplifica la compilazione delle fatture anche tramite smartphone direttamente dal cantiere.

FAQ

Un elettricista forfettario deve applicare il Reverse Charge se lavora in subappalto?

No, l’elettricista in regime forfettario non applica mai il Reverse Charge nelle proprie fatture attive. I contribuenti forfettari emettono fattura senza IVA per disposizione di legge, inserendo semplicemente la dicitura di esenzione prevista dal proprio regime fiscale.

Esiste un limite di spesa per comprare attrezzature nel regime forfettario?

No, non esiste alcun limite massimo di spesa per l’acquisto di beni strumentali nel regime forfettario attuale. Va tuttavia ricordato che le spese reali sostenute per i macchinari non si possono detrarre dalle tasse, poiché i costi vengono calcolati in misura fissa tramite il coefficiente di redditività.

Cosa fare in caso di cambio di indirizzo della sede operativa dell’officina?

In caso di trasferimento della sede occorre inviare una SCIA di variazione al SUAP del Comune entro trenta giorni dall’evento. Contestualmente è necessario aggiornare i dati registrati presso la Camera di Commercio tramite la procedura ComUnica.
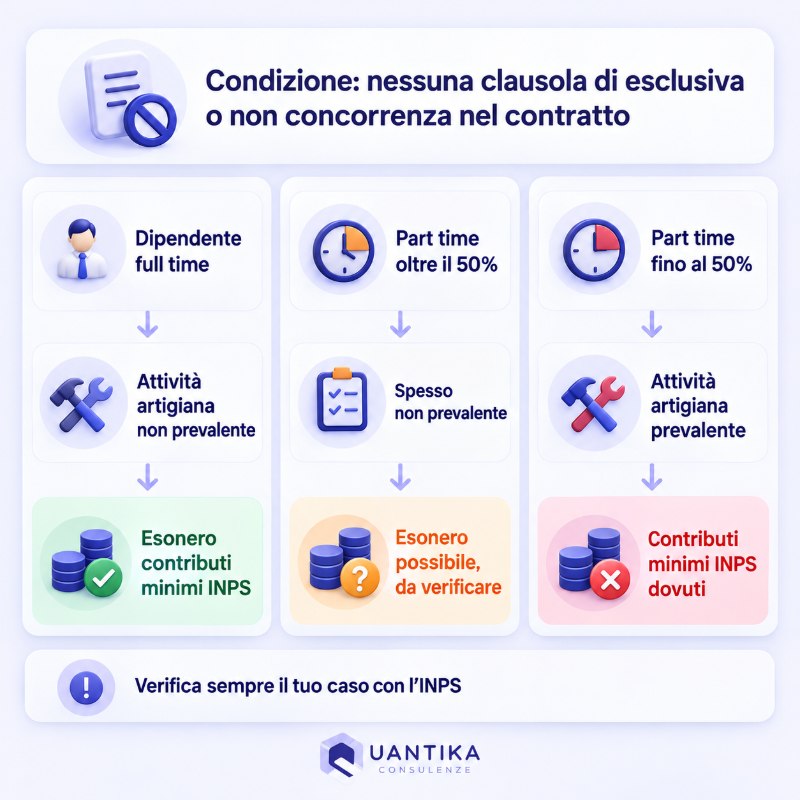
Lavoratore dipendente con partita IVA da elettricista e contributi INPS Artigiani

Un lavoratore dipendente può aprire la partita IVA da elettricista per lavori extra?

Sì, a condizione che il contratto di lavoro dipendente non contenga clausole di esclusiva o non concorrenza. Per l’INPS Artigiani, però, l’esonero dal versamento dei contributi minimi è previsto per chi è dipendente a tempo pieno e, secondo la prassi, in alcuni casi anche con un part-time superiore al 50%, perché in queste situazioni l’attività artigiana non risulta prevalente.

Con un part-time fino al 50% l’attività artigiana può invece risultare prevalente e i contributi minimi sono dovuti. Conviene comunque verificare il proprio caso con l’INPS.
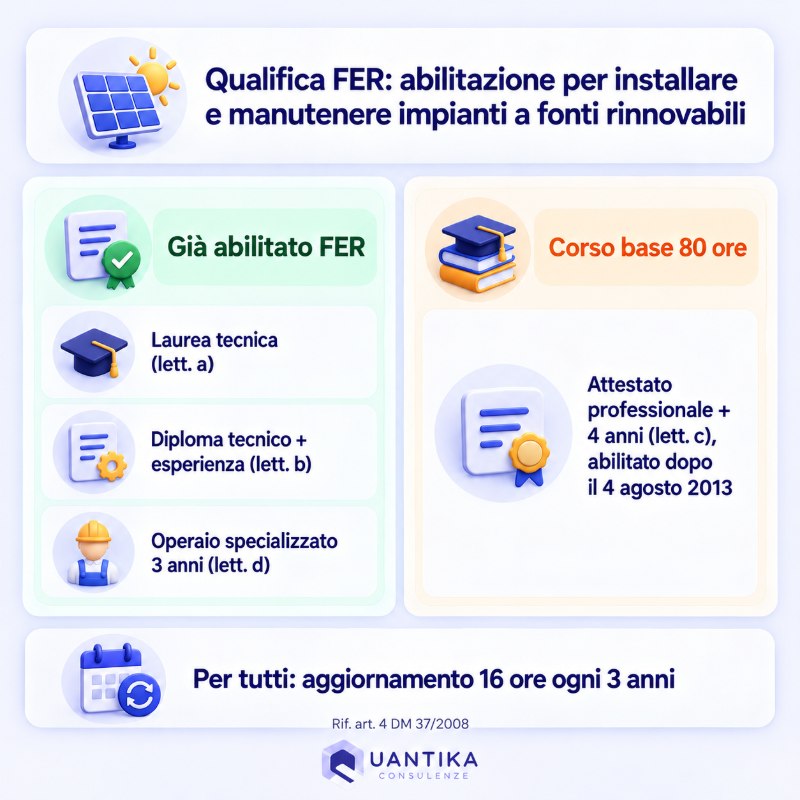
Requisiti della qualifica FER per l’elettricista che installa impianti a fonti rinnovabili

Cos’è la qualifica FER e quando diventa obbligatoria?

La qualifica FER è l’abilitazione obbligatoria per installare e manutenere impianti a fonti energetiche rinnovabili come i pannelli fotovoltaici. Il responsabile tecnico che ha i requisiti di laurea, diploma o esperienza come operaio specializzato (art. 4, lett. a, b e d, del DM 37/2008) è già abilitato anche per gli impianti FER.

Chi ha invece un attestato di formazione professionale con quattro anni di esperienza (lett. c) e ha ottenuto l’abilitazione dopo il 4 agosto 2013 deve frequentare un corso base di 80 ore, altrimenti l’impresa non può rilasciare la dichiarazione di conformità per questi impianti. Per tutti i responsabili tecnici è previsto inoltre un corso di aggiornamento di 16 ore da ripetere ogni tre anni.