Come aprire un’attività
Per aprire un’attività servono pianificazione, rispetto della normativa e gestione degli adempimenti burocratici. Per affrontare ogni fase senza commettere errori costosi, è fondamentale contare su una guida esperta.
Quantika Consulenze supporta aspiranti imprenditori e professionisti in tutti i passaggi dell’avvio d’impresa, dall’analisi di fattibilità alla scelta della forma giuridica e del regime fiscale, fino all’invio telematico delle pratiche necessarie.
Come ti aiutiamo ad avviare la tua attività
Cosa serve per aprire un’attività
Forma giuridica, partita IVA, ComUnica, SCIA e iscrizioni a INPS e INAIL.
Scopri di piùIl percorso giusto per il tuo profilo
Libero professionista, ditta individuale, società o e-commerce: come aprire un’azienda o una propria attività senza errori.
Scopri di piùCome avviare un’attività in proprio
Business plan e le 5 fasi per aprire un’impresa in regola.
Scopri di piùQuanto costa aprire una nuova attività
Costi per professionisti, ditte e società, e come aprire una piccola attività spendendo poco.
Scopri di piùIn questa guida trovi il percorso distinto per profilo (libero professionista, ditta individuale, società ed e-commerce), i costi con data di riferimento, le autorizzazioni di settore, i tempi e gli errori più frequenti.
Cosa serve per aprire un’attività?
Per aprire un’attività servono la scelta della forma giuridica, la partita IVA e, per le imprese, l’invio della Comunicazione Unica al Registro delle Imprese (con la SCIA, se prevista) e l’iscrizione a INPS e INAIL.
Il libero professionista segue di norma un percorso più breve: partita IVA e posizione previdenziale. I costi iniziali vanno da poche decine di euro per un professionista fino a 1.500-2.000 € di onorario notarile per una SRL ordinaria (dati aggiornati a ottobre 2026).
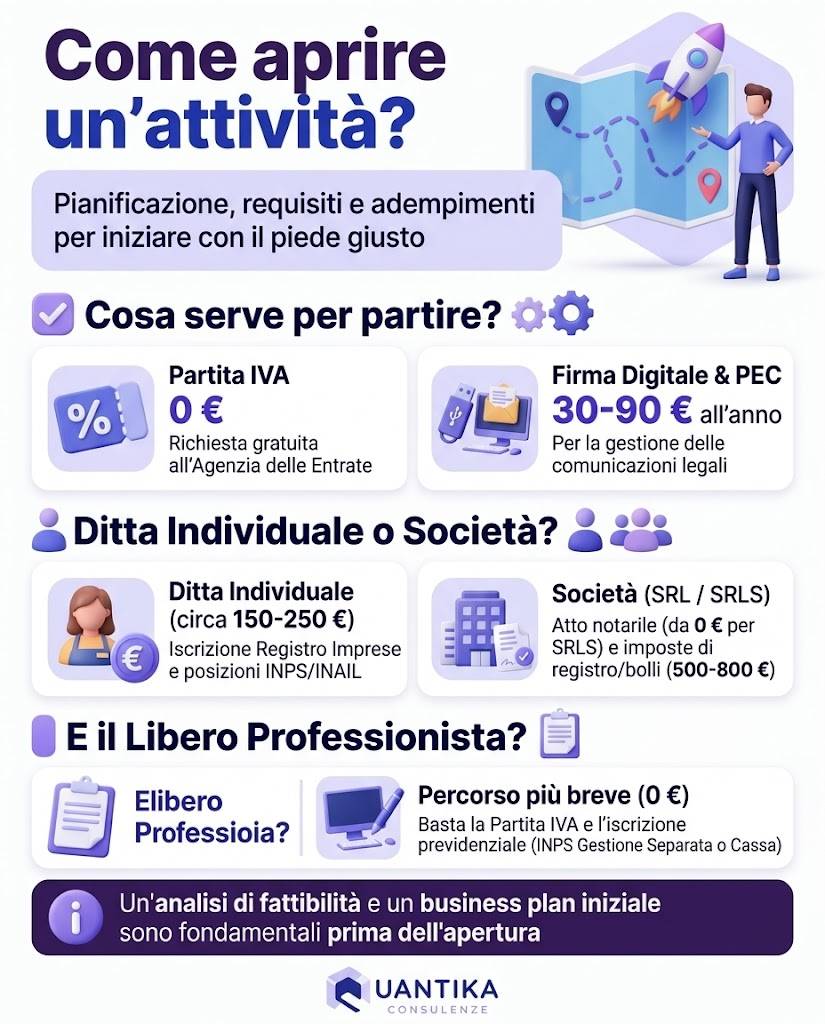
Per lanciare un nuovo progetto imprenditoriale o professionale devi verificare di essere in possesso dei requisiti morali e professionali previsti dalla legge e completare gli adempimenti necessari. I requisiti e gli adempimenti principali includono:
- maggiore età e capacità di agire; per i cittadini extra-UE, permesso di soggiorno idoneo all’attività autonoma o d’impresa;
- partita IVA e selezione del codice ATECO corretto per l’attività svolta;
- firma digitale e casella di posta elettronica certificata (PEC) per il domicilio digitale;
- iscrizione al Registro delle Imprese presso la Camera di Commercio (obbligatoria per tutti gli imprenditori, individuali e società, ma non per i liberi professionisti);
- SCIA (Segnalazione Certificata di Inizio Attività) da inoltrare allo Sportello Unico per le Attività Produttive (SUAP), per le attività per cui è prevista;
- requisiti morali (assenza di condanne o misure ostative) ed eventuali requisiti professionali (titoli di studio, abilitazioni professionali o iscrizioni ad albi);
- eventuali licenze e autorizzazioni di settore (ad esempio registrazione sanitaria e HACCP per le attività alimentari, agibilità e destinazione d’uso dei locali).
Quale profilo sei? Il percorso cambia
Il primo errore è seguire una procedura valida per un altro profilo. Ecco le differenze essenziali.
Libero professionista
Di norma bastano la partita IVA con il codice ATECO corretto, l’eventuale iscrizione all’albo o alla cassa di categoria e la posizione previdenziale (Gestione Separata INPS o cassa professionale). Il libero professionista non si iscrive al Registro delle Imprese e, di norma, non presenta né Comunicazione Unica né SCIA.
Ditta individuale
Servono partita IVA, iscrizione al Registro delle Imprese, posizione INPS (Gestione Artigiani o Commercianti), INAIL se prevista e, per le attività soggette, la SCIA. Non c’è capitale minimo né atto notarile.
Società (SRL, SRLS, SNC, SAS)
Serve l’atto costitutivo davanti a un notaio, con statuto e conferimenti. La scelta tra SRL e SRLS incide su capitale, costi e flessibilità dello statuto (vedi FAQ). Le società di persone (SNC, SAS) non hanno capitale minimo ma i soci rispondono illimitatamente.
E-commerce
Valgono gli adempimenti del commercio tradizionale più regole su privacy, vendita a distanza e trasparenza (vedi la sezione dedicata).
Come avviare un’attività in proprio?
Per aprire un’attività in proprio l’iter parte da un’attenta analisi di fattibilità tramite la stesura di un business plan.
Questo documento permette di quantificare l’investimento necessario e prevedere i flussi di cassa nei primi anni di esercizio, evitando di avviare iniziative non sostenibili economicamente.
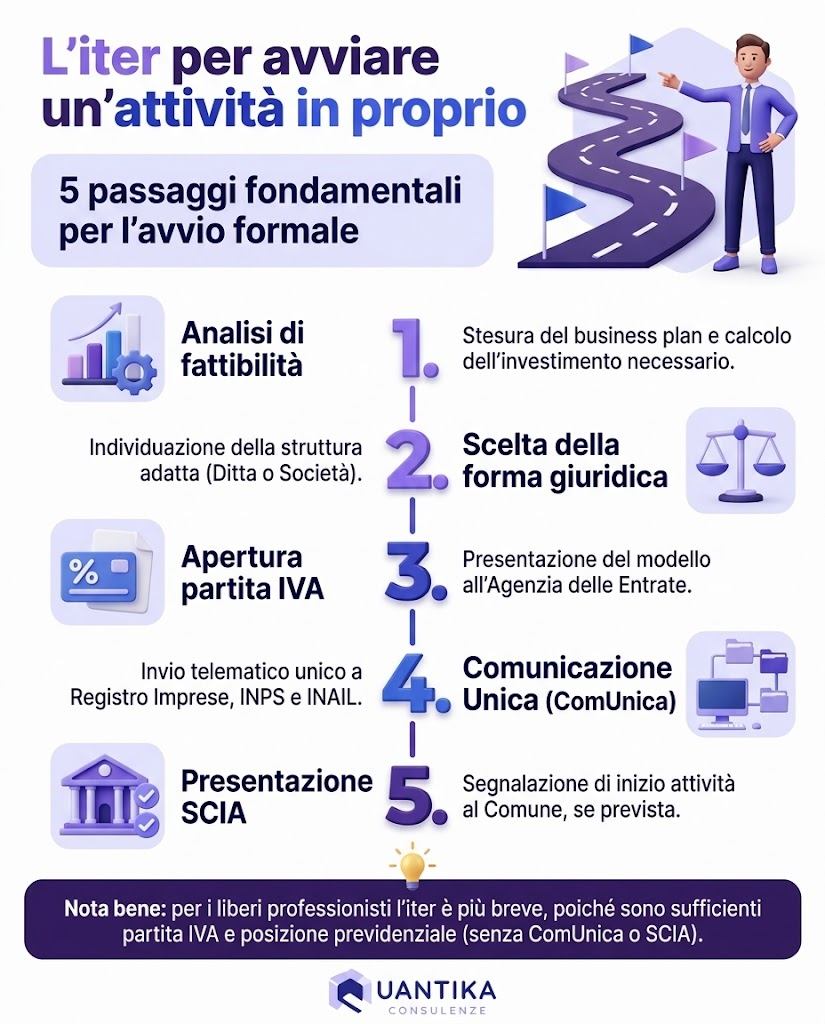
Dopo la pianificazione, il percorso burocratico segue cinque fasi fondamentali. Per il libero professionista l’iter è più snello. Di norma bastano la partita IVA e la posizione previdenziale, senza Registro Imprese, ComUnica e SCIA.
Scelta della forma giuridica
Individuazione della struttura societaria o individuale più adatta (ditta individuale, professionista, SNC, SAS, SRL o SRLS).
Apertura della partita IVA
Trasmissione del modello di inizio attività all’Agenzia delle Entrate ai sensi dell’art. 35 del DPR 633/1972 (per le imprese la domanda viene presentata tramite la ComUnica, fase successiva), entro 30 giorni dall’inizio dell’attività.
Invio della Comunicazione Unica
Inoltro della ComUnica per adempiere in un’unica soluzione agli obblighi verso Registro Imprese, Agenzia delle Entrate, INPS e INAIL, in conformità con l’art. 9 del DL 7/2007.
Presentazione della SCIA
Segnalazione di inizio attività che, quando è contestuale all’iscrizione al Registro Imprese, va presentata insieme alla Comunicazione Unica. Il Registro la trasmette subito al SUAP e la ricevuta consente di avviare l’attività (art. 5, comma 2, DPR 160/2010); negli altri casi è inviata telematicamente al SUAP del Comune competente. È regolata dall’art. 19 della Legge 241/1990.
Apertura posizioni previdenziali e assicurative
Iscrizione alla Gestione Separata o alla Gestione Artigiani e Commercianti INPS e apertura della posizione INAIL laddove prevista.
Quanto tempo serve? Con documentazione completa, la partita IVA viene attribuita subito e l’iscrizione al Registro delle Imprese richiede in genere pochi giorni lavorativi; può servire più tempo se l’attività richiede autorizzazioni specifiche.
Quali sono i costi per aprire una nuova attività?
I costi per iniziare un business dipendono dalla tipologia di attività.
Gli importi che seguono sono indicativi e riferiti al mese di ottobre 2026. È opportuno verificare sempre tariffe camerali e preventivi aggiornati.
Ditta individuale o libero professionista
Se desideri aprire una ditta individuale o un’attività da libero professionista, devi affrontare i seguenti costi:
- diritti di segreteria e imposte di bollo camerali (solo per la ditta individuale, il libero professionista non si iscrive al Registro Imprese): circa 90 €-150 €;
- attivazione domicilio digitale (PEC) e firma digitale: circa 30 €-60 € all’anno;
- oneri di consulenza professionale per pratiche d’avvio e gestione contabile. I costi sono variabili in base all’incarico.
SRL e SRLS
Se invece stai pensando di aprire una società di capitali (SRL e SRLS), le spese da affrontare sono le seguenti:
- onorario notarile per l’atto costitutivo: da 0 € per le SRLS fino a 1.500 € – 2.000 € per le SRL ordinarie;
- imposta di registro, diritto camerale annuale e, solo per le SRL, imposta di bollo e diritti di segreteria: circa 500 € – 800 €. Le SRLS sono esenti da bollo e diritti di segreteria;
- capitale sociale minimo: tra 1 € e 9.999,99 € per le SRLS (da versare integralmente in denaro); almeno 10.000 € per le SRL ordinarie (versabile all’atto costitutivo anche nella misura del 25% per i conferimenti in denaro). È possibile costituire anche una SRL a capitale ridotto, da 1 € a 9.999,99 €, con statuto personalizzabile e onorario notarile.
Vuoi aprire la tua attività? Parliamone.
Analizziamo il tuo progetto e ti indichiamo forma giuridica, regime fiscale e passaggi da seguire.
Richiedi un confrontoÈ possibile avviare un’attività a costo zero?
Non è possibile avviare una nuova attività a costo zero in senso assoluto, poiché permangono spese vive che non si possono eliminare come diritti camerali, imposte di bollo e contributi previdenziali minimi. Tuttavia puoi ridurre drasticamente le uscite iniziali adottando precise scelte organizzative e fiscali.
Per contenere le spese iniziali al minimo puoi:
Scegliere la ditta individuale o la SRLS
Con la ditta individuale non serve alcun atto costitutivo, con la SRLS non è dovuto l’onorario notarile;
Aderire al regime forfettario
Le persone fisiche con ricavi o compensi fino a 85.000 € (rispettando gli altri requisiti di legge) beneficiano di un’imposta sostitutiva ridotta al 5% per i primi 5 anni (se ricorrono le condizioni previste per le nuove attività) e, su richiesta, della riduzione del 35% sui contributi INPS per artigiani e commercianti;
Candidarti ai bandi di finanza agevolata
Monitorando i contributi a fondo perduto regionali o nazionali dedicati all’imprenditoria giovanile e femminile (es. misure gestite da Invitalia, come ON – Oltre Nuove imprese a tasso zero o Resto al Sud 2.0).
Come avviare un’attività e-commerce?
Per aprire un e-commerce devi assolvere agli stessi adempimenti commerciali previsti per il commercio tradizionale, affiancati da precise regole sulla protezione dei dati e sulla trasparenza digitale.
L’iter burocratico parte con la richiesta della partita IVA indicando il codice ATECO specifico per il commercio elettronico e prosegue con l’iscrizione alla Camera di Commercio, oltre all’inserimento nel registro VIES se intendi effettuare operazioni intracomunitarie con altri operatori economici (B2B). Per le vendite a consumatori residenti nell’UE (B2C) si applica invece il regime OSS oltre la soglia di 10.000 € annui.
Per assicurarti la conformità del sito, devi garantire:
- adempimenti verso il Comune: invio della SCIA per commercio elettronico al SUAP del Comune dove è ubicata la sede legale o, per le persone fisiche, la residenza;
- adeguamento privacy e cookie (GDPR): pubblicazione di informative chiare sul trattamento dei dati personali e gestione del consenso per i cookie di profilazione;
- condizioni generali di vendita: pubblicazione dei termini contrattuali, delle modalità di spedizione e delle istruzioni sull’esercizio del diritto di recesso entro 14 giorni;
- trasparenza societaria: indicazione visibile di denominazione, sede legale, partita IVA, numero di iscrizione al Registro imprese e REA, capitale sociale (per le società) e indirizzo PEC nel footer di ogni pagina del sito.
Consigli per aprire un’attività senza commettere errori
Avviare un’impresa comporta dei rischi che possono essere ridotti con un’attenta pianificazione. Molti progetti falliscono a causa della sottostima dei costi di gestione o della scarsa conoscenza del mercato di riferimento.
Analisi di mercato
Quantika Consulenze ti accompagna in tutto il processo, partendo da un’approfondita analisi di mercato, finalizzata a verificare il reale fabbisogno del target di riferimento e individuare una proposta di valore differente rispetto ai competitor già affermati.
Fabbisogno di cassa dei primi 12 mesi
Successivamente si passa al calcolo del fabbisogno di cassa dei primi 12 mesi, per assicurarsi di disporre della liquidità necessaria a coprire l’avvio, i costi fissi e i contributi previdenziali prima dell’incasso delle prime fatture.
Pianificazione della struttura fiscale
Infine è necessario pianificare la struttura fiscale per analizzare preventivamente l’impatto di imposte e contributi e scegliere il modello societario o il regime fiscale più efficiente.
Gli errori più frequenti
- scegliere un codice ATECO non coerente con l’attività svolta;
- avviare l’attività prima della SCIA o dell’autorizzazione, quando prevista;
- scegliere il regime forfettario senza verificare requisiti e cause di esclusione;
- non prevedere la liquidità necessaria prima dei primi incassi;
- seguire una procedura pensata per un altro profilo (professionista, ditta o società).
FAQ
Che differenza c’è tra una SRL e una SRLS?
La distinzione tra le due forme riguarda principalmente il capitale sociale, i costi e la flessibilità dello statuto. La SRLS prevede un capitale sociale inferiore a 10.000 € (da 1 € a 9.999,99 €) e adotta uno statuto standard approvato per legge che non può essere modificato. La SRL ordinaria richiede un capitale minimo di 10.000 € (versabile anche in misura ridotta, pari ad almeno il 25% dei conferimenti in denaro), salvo la possibilità di costituire una SRL a capitale ridotto, e offre il vantaggio di poter personalizzare lo statuto su misura per le esigenze dei soci. A livello di costi iniziali, l’atto costitutivo della SRLS è esente dall’onorario notarile.
Che cambia tra SRL e SRLS a livello operativo e fiscale?
A livello contabile e fiscale le due forme sono sostanzialmente equiparate. Entrambe le forme sono società di capitali dotate di autonomia patrimoniale perfetta, il che significa che i soci rispondono delle obbligazioni sociali nei soli limiti delle quote sottoscritte. Entrambe sono soggette all’IRES (24%) e all’IRAP dove dovuta, e condividono gli stessi obblighi di contabilità ordinaria e di deposito del bilancio annuale presso il Registro delle Imprese. Cambiano invece alcuni aspetti societari. Nella SRLS, ad esempio, i conferimenti possono essere solo in denaro, da versare integralmente, e lo statuto è standard.
Che vantaggi ha una SRLS?
Il vantaggio principale della SRLS è il risparmio economico al momento dell’avvio, grazie all’esenzione dall’onorario notarile e dall’imposta di bollo (oltre che dai diritti di segreteria). A questo si aggiunge la possibilità di beneficiare della responsabilità limitata tipica delle società di capitali anche disponendo di un capitale iniziale ridotto, compreso tra 1 e 9.999,99 €.
Che documenti servono per aprire una SRLS?
Per stipulare l’atto costitutivo di una SRLS dinanzi al notaio è necessario presentare i documenti d’identità e i codici fiscali di tutti i soci e degli amministratori. Vanno inoltre forniti l’indirizzo PEC ufficiale della società, l’indicazione della sede legale, la denominazione sociale prescelta, l’oggetto sociale dettagliato e la ricevuta che attesta il versamento del capitale sociale eseguito nelle mani dell’organo amministrativo.
Chi può aderire al regime forfettario?
Possono accedere al regime forfettario le persone fisiche che esercitano un’attività d’impresa, d’arte o di professione in forma individuale. Il requisito principale è non aver superato, nell’anno precedente, la soglia di 85.000 € di ricavi o compensi (oltre i 100.000 € in corso d’anno l’uscita dal regime è immediata). Sono previste altre condizioni d’accesso e di esclusione stabilite dall’art. 1, commi 54-89 della Legge 190/2014, tra cui il limite di 20.000 € per spese relative a lavoro dipendente o accessorio, il limite di 30.000 € (elevato a 35.000 € per il 2025 e il 2026) per i redditi da lavoro dipendente o assimilati percepiti nell’anno precedente, salvo cessazione del rapporto, e la non contestuale partecipazione a società di persone o associazioni professionali né il controllo di SRL che svolgono attività riconducibili a quella esercitata.