Vuoi aprire una partita iva come copywriter? Lavori con le parole e vuoi trasformare la tua passione per la scrittura in una professione riconosciuta?
Che tu sia un copywriter, un articolista, un redattore di articoli per il web o un ghostwriter, il primo passo per lavorare in regola e far crescere la tua attività è aprire la partita IVA.
Lavorare come freelance ti offre grande libertà, ma richiede comunque chiarezza sugli aspetti fiscali e contributivi. In questa guida trovi tutte le risposte su requisiti, costi, regimi fiscali e codice ATECO.
Come ti aiutiamo ad aprire la partita IVA da copywriter
Quantika Consulenze rappresenta un valido alleato per chi vuole aprire una partita IVA per copywriter, in quanto può prendersi cura di ogni aspetto burocratico e legale.
Chi deve aprire la partita IVA per copywriter?
La partita IVA è obbligatoria per chiunque svolga la professione di copywriter, articolista, content writer o ghostwriter in modo abituale e continuativo.
Posso lavorare senza partita IVA con le prestazioni occasionali?
Sì, ma solo se l’attività è saltuaria e non organizzata. Se scrivi articoli con frequenza costante per gli stessi clienti, gestisci un blog aziendale od offri consulenze di copywriting continuative, l’attività non è più occasionale. In questo caso la partita IVA è obbligatoria per legge, a prescindere dall’importo incassato durante l’anno.
Chi scrive libri come ghostwriter deve aprire la partita IVA?
Se la scrittura di libri o contenuti come ghostwriter o redattore articoli avviene dietro compenso fatturato e in modo continuativo, è necessaria la partita IVA. Se invece cedi i diritti d’autore in via del tutto occasionale, puoi ricorrere al contratto di cessione del diritto d’autore.
Quali sono i requisiti per aprire la partita IVA da copywriter?
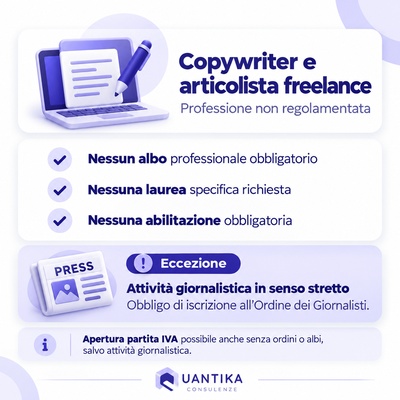
Per aprire la partita IVA come copywriter o articolista freelance non devi essere necessariamente iscritto a ordini o albi professionali, né tanto meno sono richiesti titoli di studio, lauree specifiche o abilitazioni particolari. La professione del copywriter e del redattore di contenuti rientra infatti tra le professioni non regolamentate. Fa eccezione l’attività giornalistica in senso stretto (giornalista professionista o pubblicista), per la quale è prevista l’iscrizione all’Ordine dei Giornalisti.
Quali documenti servono per iniziare?
Per richiedere l’apertura della partita IVA servono pochi documenti base:
codice fiscale e documento d’identità in corso di validità;
modello AA9/12 compilato;
scelta del codice ATECO corretto;
scelta del regime fiscale.
Per non commettere errori nella compilazione del modello o nella scelta del regime, i consulenti di Quantika Consulenze analizzano il tuo profilo professionale (copywriter, articolista, ghostwriter) e gestiscono tempestivamente l’invio telematico dell’apertura all’Agenzia delle Entrate.
Qual è il codice ATECO per copywriter e articolisti?
Il codice ATECO identifica l’attività svolta ed è fondamentale per determinare la tassazione e la gestione previdenziale. Dal 2025 è in vigore la classificazione ATECO 2025, che ha modificato o rinumerato diversi codici.
Qual è il codice ATECO principale per chi scrive contenuti?
Il codice più utilizzato dai copywriter era il 70.21.00 (Pubbliche relazioni e comunicazione), che con ATECO 2025 è stato sostituito dai codici 73.30.09. È la scelta ideale per chi crea strategie di contenuto, slogan, testi pubblicitari e copy per campagne marketing.
Quali sono i codici ATECO alternativi per articolisti e ghostwriter?
In base alla prevalenza dei servizi offerti, è possibile valutare altri codici:
01
90.03.09 (altre creazioni artistiche e letterarie), oggi 90.11.09
indicato per ghostwriter, autori di libri e creatori di contenuti letterari o editoriali;
02
90.03.01 (attività dei giornalisti indipendenti), oggi 90.11.01
per i giornalisti freelance iscritti all’Ordine;
03
63.99.00 (altre attività dei servizi di informazione n.c.a.)
per chi redige articoli e contenuti informativi senza svolgere attività giornalistica in senso stretto (il codice 63.91.00 riguarda invece le agenzie di stampa in quanto tali);
04
74.90.99 (altre attività professionali n.c.a.)
codice generico per servizi professionali e di consulenza testuale varia.
Il codice va scelto in base all’attività realmente svolta, non in base alla convenienza fiscale. Per individuare la combinazione di codici ATECO più adatta alle diverse tipologie di testi che scrivi, Quantika Consulenze ti offre un’analisi preliminare personalizzata prima di registrare l’attività.
Come funziona il regime forfettario per la partita IVA copywriter?
Il regime forfettario nella maggior parte dei casi è il regime agevolato più conveniente per chi avvia una professione digitale o di scrittura freelance.
Quali sono i limiti di incasso nel regime forfettario?
Il fatturato annuo non deve superare gli 85.000 €. In caso di superamento della soglia nel corso dell’anno, si passa al regime semplificato od ordinario a partire dall’anno successivo (o immediatamente se si superano i 100.000 €). In quest’ultimo caso l’IVA si applica dall’operazione che determina il superamento, mentre l’imposta sul reddito diventa quella ordinaria per l’intero anno.
Oltre al limite di ricavi, esistono altre condizioni per accedere al regime, tra cui un tetto di 20.000 € lordi annui di spese per lavoro dipendente e collaboratori e il limite di reddito da lavoro dipendente o pensione.
Qual è il coefficiente di redditività per il copywriter?
78%codici di comunicazione e consulenza (73.30.09, 74.90.99)
67%codici per scrittori e giornalisti (90.11.01) e 63.99.00
Il coefficiente dipende dal codice ATECO scelto. Per i codici di comunicazione e consulenza (come 73.30.09, già 70.21.00, e 74.90.99) è del 78%: le tasse vengono calcolate solo sul 78% del fatturato, mentre il restante 22% viene riconosciuto in automatico come spesa forfettaria non tassabile. Per i codici dedicati a scrittori e giornalisti (90.11.01, già 90.03.xx) e per il 63.99.00 il coefficiente è del 67%.
Quante tasse paga un copywriter in regime forfettario?
5%imposta sostitutiva per i primi 5 anni
15%imposta sostitutiva dal sesto anno
L’imposta sostitutiva (la tassa unica che sostituisce IRPEF e addizionali) è pari al 5% per i primi 5 anni di attività in caso di nuova apertura. Dal sesto anno in poi, la percentuale sale al 15%. L’aliquota del 5% spetta solo se, nei 3 anni precedenti, non hai svolto un’attività analoga e se la nuova attività non è la prosecuzione di un precedente lavoro autonomo o dipendente (salvo il caso del praticantato per le professioni ordinistiche).
Quantika Consulenze guida ogni professionista nel corretto pagamento delle tasse, aiutandolo a programmare i versamenti ed evitare brutte sorprese alla prima dichiarazione dei redditi.
Quali contributi previdenziali deve versare un copywriter o redattore?
Chi lavora come copywriter, articolista o ghostwriter non ha una cassa previdenziale dedicata e deve iscriversi alla Gestione Separata INPS. Fanno eccezione i giornalisti che svolgono attività autonoma, che versano i contributi alla Gestione separata dell’INPGI.
Cos’è la Gestione Separata INPS?
È il fondo previdenziale destinato ai liberi professionisti privi di cassa autonoma. Non prevede contributi fissi minimi da versare a prescindere dal reddito.
Quanto si versa di contributi previdenziali?
26,07%senza altra copertura previdenziale obbligatoria
24%pensionati e già assicurati presso altre forme obbligatorie
Per il 2026 l’aliquota della Gestione Separata INPS è del 26,07% per chi non ha altra copertura previdenziale obbligatoria, mentre è del 24% per pensionati e per chi è già assicurato presso altre forme obbligatorie (ad esempio i lavoratori dipendenti). L’aliquota è stata confermata per il 2026 dalla circolare INPS n. 8 del 3 febbraio 2026. Ogni anno vengono invece aggiornati minimale e massimale di reddito. I contributi si calcolano esclusivamente sul reddito imponibile (fatturato moltiplicato per il coefficiente di redditività). Se non fatturi o non incassi, non paghi contributi previdenziali. I contributi previdenziali obbligatori versati sono deducibili dal reddito su cui si calcola l’imposta sostitutiva. Quantika Consulenze può gestire direttamente l’intera pratica contributiva INPS.
Quando il regime forfettario non conviene?
Il forfettario conviene meno quando le spese reali superano la quota di costi che il regime riconosce in automatico. Il reddito si calcola applicando il coefficiente ai ricavi, a prescindere da quanto spendi davvero. I casi più tipici sono questi:
costi reali elevati. Con il coefficiente del 78% i costi riconosciuti sono il 22% dei ricavi (il 33% con il 67%). Se le tue spese effettive superano stabilmente quella quota, nel regime semplificato od ordinario il reddito imponibile risulterebbe più basso, e con esso la base dei contributi INPS;
acquisti importanti soggetti a IVA. Nel forfettario non addebiti l’IVA, ma non detrai nemmeno quella sugli acquisti;
clienti che detraggono l’IVA. Per le imprese la presenza dell’IVA in fattura è di norma neutra, quindi il vantaggio competitivo dell’assenza di IVA si riduce.
Poiché l’imposta sostitutiva è del 5% (nei primi cinque anni) o del 15%, in genere le spese devono essere molto elevate perché il regime ordinario, con IRPEF a scaglioni e addizionali, risulti più vantaggioso. Prima di scegliere conviene confrontare i due regimi con una simulazione, operazione che puoi fare con un consulente di Quantika Consulenze.
Quanto costa aprire e gestire la partita IVA per copywriter?
I costi iniziali e di gestione variano in base alla modalità con cui decidi di avviare l’attività.
Quanto costa l’apertura della partita IVA?
L’apertura e la gestione della partita IVA comportano costi legati alla consulenza specialistica e ai successivi adempimenti burocratici. Anche se l’Agenzia delle Entrate non applica tasse di concessione o bolli statali per l’emissione del numero di partita IVA, l’apertura non è una procedura priva di costi. È necessario considerare l’onorario del professionista o dello studio di consulenza che si occupa della pratica. Affidarsi a un esperto garantisce la corretta scelta del codice ATECO, l’impostazione del regime fiscale adatto e la gestione dell’iscrizione alla Gestione Separata INPS, evitando sanzioni per errori d’impostazione.
Quali sono i costi annuali di gestione?
I costi fissi annui riguardano principalmente:
servizio di contabilità e dichiarazione dei redditi fornito dal commercialista o consulente;
software per la fatturazione elettronica (spesso compreso nei servizi di consulenza);
eventuali software professionali di scrittura, SEO o correzione bozze.
marca da bollo virtuale da 2 euro se l’importo supera i 77,47 €.
In questo processo, il team di Quantika Consulenze fornisce affiancamento costante e supporto pratico nell’impostazione e nell’invio della tua prima fattura elettronica, liberandoti dalle complicazioni gestionali e dalle noie burocratiche per permetterti di concentrarti esclusivamente sulla produzione di contenuti.
Un copywriter deve iscriversi alla Camera di Commercio?
Di norma no. Chi svolge attività intellettuale di scrittura come copywriter, articolista o ghostwriter opera come libero professionista senza vincolo d’impresa, ed è quindi in genere esonerato dall’iscrizione in Camera di Commercio e dal pagamento del relativo diritto annuale. La valutazione dipende però dal codice ATECO scelto e da come è organizzata l’attività: se questa fosse qualificata come attività d’impresa, scatterebbero l’iscrizione al Registro Imprese e la gestione INPS commercianti. Conviene verificarlo con il proprio consulente in fase di apertura.
Si può aprire la partita IVA se si è lavoratori dipendenti?
Sì, è possibile mantenere il lavoro dipendente e aprire la partita IVA come copywriter, a patto che non sussista un patto di non concorrenza con il proprio datore di lavoro e che il lavoro dipendente sia nel settore privato (per i dipendenti pubblici serve l’autorizzazione dell’ente). Il regime forfettario è però precluso se nell’anno precedente hai percepito redditi da lavoro dipendente o pensione superiori a 30.000 € (limite elevato a 35.000 € per il 2026, con misura transitoria che dal 2027 tornerebbe a 30.000 € salvo nuove proroghe). Il limite non si applica se il rapporto di lavoro è cessato nell’anno precedente.
Cosa succede se supero gli 85.000 € nel corso dell’anno?
Se incassi tra 85.001 e 100.000 €, esci dal regime forfettario dall’anno successivo. Se superi i 100.000 €, esci immediatamente dal regime agevolato e dovrai applicare l’IVA dall’operazione che determina il superamento e l’IRPEF ordinaria sul reddito dell’intero anno.
È possibile scaricare le spese aziendali (computer, libri, corsi) con la partita IVA forfettaria da copywriter?
No, nel regime forfettario i costi reali non si possono dedurre analiticamente. Le spese aziendali vengono calcolate e riconosciute automaticamente dallo Stato tramite il coefficiente di redditività (ad esempio il 22% residuo con il coefficiente del 78%, considerato spesa a prescindere da quanto effettivamente speso). Fanno eccezione i contributi previdenziali obbligatori, che sono deducibili.
Un copywriter freelance con partita IVA deve emettere fattura a clienti esteri?
Sì. La fattura elettronica va emessa anche ai clienti esteri, senza IVA. Per i clienti UE con partita IVA (B2B) si indica che l’operazione non è soggetta a IVA ai sensi dell’art. 7-ter del DPR 633/72 (sarà il cliente ad applicare l’inversione contabile), insieme alla dicitura del regime forfettario, ed è necessaria l’iscrizione gratuita al VIES. Per i clienti extra-UE non servono né l’iscrizione al VIES né gli elenchi Intrastat. Per i servizi resi a clienti UE, gli obblighi Intrastat (e la periodicità, mensile o trimestrale) dipendono dalle soglie e dall’interpretazione applicabile ai forfettari.
Questo sito utilizza cookie tecnici e di terze parti per garantire il corretto funzionamento e migliorare la tua esperienza di navigazione. Puoi accettare tutti i cookie, rifiutarli o consultare l'informativa completa.