Partita IVA per artigiani
Se sei un artigiano e vuoi lanciare un’attività tutta tua, ti starai chiedendo come aprire una partita IVA.
In questo articolo troverai risposte alle tue domande. Capire come funziona la normativa è fondamentale per evitare sanzioni e per scegliere il regime fiscale più conveniente in base alla tua attività.
La pianificazione contabile richiede però competenze specifiche, quindi puoi affidarti alla consulenza strategica di Quantika Consulenze per aprire una partita IVA per artigiani in totale sicurezza.
Come ti aiutiamo ad aprire la partita IVA da artigiano
Verifica dei requisiti
Controlliamo qualifiche, idoneità dei locali e adempimenti amministrativi prima dell’avvio dell’attività.
Scelta del codice ATECO
Individuiamo il codice coerente con il tuo mestiere, da cui dipendono coefficiente di redditività, abilitazioni e tariffa INAIL.
Regime fiscale e contributi INPS
Confrontiamo forfettario e ordinario e calcoliamo l’impatto dei contributi della Gestione Artigiani.
Pratica ComUnica e SCIA
Gestiamo l’apertura presso Agenzia delle Entrate, Camera di Commercio, INPS, INAIL e SUAP con un unico invio.
Chi rientra nella definizione fiscale o giuridica di artigiano?
Può essere considerato un artigiano chi esercita un’attività d’impresa finalizzata alla produzione di beni o alla prestazione di servizi, in cui il lavoro manuale e personale del titolare prevale rispetto ai capitali investiti o al personale impiegato, secondo la definizione stabilita dalla Legge Quadro per l’Artigianato (L. 443/1985).
Tra gli artigiani rientrano quindi mestieri tradizionali come:
La distinzione rispetto al libero professionista e al commerciante è netta e determina obblighi ben precisi.
Tra questi rientra l’iscrizione al Registro delle Imprese, nella sezione speciale imprese artigiane istituita presso la Camera di Commercio: un passaggio obbligatorio che condiziona l’intero inquadramento fiscale e previdenziale.
Quali sono i requisiti per aprire una partita IVA come artigiano?
I requisiti possono variare notevolmente in base al settore specifico in cui si opera, in quanto bisogna considerare norme nazionali, regionali e comunali. In linea generale si dividono in tre macro-categorie.
Requisiti personali e abilitativi
Per molte professioni regolamentate (come installatori di impianti, autoriparatori, estetiste, acconciatori o impiantisti) è indispensabile possedere una qualifica professionale riconosciuta, un diploma tecnico o un periodo di esperienza lavorativa qualificata attestata.
Requisiti igienico-sanitari e idoneità dei locali
Se l’attività viene svolta in un laboratorio, un’officina o un negozio aperto al pubblico, l’immobile deve rispettare le destinazioni d’uso urbanistiche, le normative ASL/ATS, le conformità degli impianti elettrici e la sicurezza sui luoghi di lavoro.
Requisiti amministrativi
L’attività deve essere avviata come ditta individuale o società, presentando la Segnalazione Certificata di Inizio Attività (SCIA) allo sportello SUAP del Comune competente e richiedendo l’iscrizione sia al Registro Imprese che alla relativa sezione speciale imprese artigiane.
La verifica preventiva di questi requisiti è delicata e fondamentale per evitare il blocco immediato dell’attività o sanzioni amministrative pecuniarie. Quantika Consulenze potrà effettuare un controllo attento per attestare che siano presenti tutti i requisiti richiesti per avviare un’attività artigianale correttamente ed entro il quadro normativo previsto.
Qual è il codice ATECO corretto per un’attività artigianale?
Il codice ATECO è una combinazione alfanumerica che classifica in modo univoco le attività economiche presso l’Agenzia delle Entrate e la Camera di Commercio, sulla base della classificazione ISTAT delle attività economiche. Per il settore artigianale non esiste un codice unico, ma una vasta gamma di opzioni specifiche per ciascun mestiere.
Idraulici
Parrucchieri
Elettricisti
La scelta corretta dell’ATECO è cruciale perché stabilisce:
Ad esempio, ai codici legati agli impianti come il 43.21.01 e il 43.22.01 è associato un coefficiente dell’86%, mentre altre attività artigianali, come quelle del comparto edile o manifatturiero, possono rientrare nel coefficiente del 67%.
L’individuazione errata del codice ATECO comporta l’applicazione di imposte sbagliate, contestazioni formali dall’Agenzia delle Entrate o il rigetto immediato delle pratiche camerali.
Hai un’opportunità da valutare? Parliamone insieme.
Valutiamo il caso e ti indichiamo il percorso più adatto.
Richiedi un confrontoPer un artigiano è meglio il regime forfettario od ordinario?
Non esiste un regime fiscale migliore in assoluto quando si decide di aprire la partita IVA per artigiani, ma esiste il regime più adatto alla specifica struttura di costi e ricavi del singolo business. La scelta è tra partita IVA artigiana forfettaria, disciplinata dalla L. 190/2014, e regime ordinario o semplificato.
Regime forfettario
La partita IVA per artigiano forfettaria è la soluzione maggiormente utilizzata da chi avvia una nuova attività o ha spese di gestione contenute.
L’aliquota del 5% spetta se l’attività rispetta i requisiti di “nuova attività” previsti dalla legge (ad esempio non essere la mera prosecuzione di un lavoro dipendente precedente o di un’altra attività d’impresa svolta nei tre anni precedenti); in assenza di questi requisiti, il 15% si applica fin dal primo anno.
L’imposta si calcola non sull’intero incassato ma su un reddito imponibile determinato da un coefficiente di redditività fisso in base al codice ATECO. Il regime non permette però di scaricare analiticamente alcuna spesa sostenuta.
Regime ordinario o semplificato
Diventa la scelta obbligata o economicamente conveniente quando l’attività richiede:
In questo regime le tasse si calcolano sulla differenza reale tra ricavi e costi deducibili, consentendo inoltre la detrazione dell’IVA sugli acquisti.
Come funziona la Gestione Artigiani INPS per i contributi previdenziali?
Chiunque operi come artigiano con partita IVA ha l’obbligo di iscriversi alla Gestione Artigiani e Commercianti dell’INPS e di assicurarsi all’INAIL contro gli infortuni sul lavoro. La contribuzione INPS degli artigiani, aggiornata dalla Circolare INPS n. 14 del 9 febbraio 2026, segue una struttura specifica suddivisa in due componenti.
Contributi minimi fissi
Calcolati su un reddito minimale stabilito annualmente per legge (pari a 18.808 € per il 2026), comportano un versamento obbligatorio annuo di circa 4.521 € suddiviso in quattro rate trimestrali, dovute a prescindere dal fatto che l’impresa abbia fatturato o lavorato.
Contributi sul reddito eccedente
Se il reddito d’impresa supera il minimale di legge, sulla quota eccedente si applica un’aliquota percentuale ordinaria pari al 24% (fino alla prima fascia di retribuzione pensionabile, pari a 56.224 € per il 2026, oltre la quale sale al 25%).
Per chi adotta la partita IVA artigiano forfettaria, l’art. 1, comma 111, della L. 190/2014 mette a disposizione un’agevolazione importante: la possibilità di richiedere la riduzione del 35% su tutti i contributi INPS (sia fissi che variabili). Gestire correttamente queste scadenze evita l’applicazione di salatissime sanzioni civili e interessi di mora.
Come avviene l’apertura formale della partita IVA e della pratica ComUnica?
L’apertura della partita IVA per artigiano si realizza attraverso una procedura telematica integrata nota come ComUnica (Comunicazione Unica d’impresa), prevista dall’art. 9 del D.L. 7/2007. Invece di rivolgersi separatamente a più enti, questa pratica digitale consente con un unico invio di:
richiedere l’attribuzione del numero di partita IVA all’Agenzia delle Entrate, selezionando il corretto codice ATECO associato alla propria lavorazione artigianale;
richiedere l’iscrizione al Registro delle Imprese e, contestualmente, alla relativa sezione speciale imprese artigiane presso la Camera di Commercio territoriale;
aprire la posizione previdenziale presso la Gestione Artigiani INPS;
attivare la posizione assicurativa per la tutela contro gli infortuni presso l’INAIL.
L’invio della pratica ComUnica deve coincidere con la presentazione della SCIA al SUAP del Comune ove ha sede l’attività o il laboratorio.
Trattandosi di procedure telematiche complesse che richiedono l’uso di firma digitale, PEC e software camerali specifici, l’intermediazione di Quantika Consulenze, che sa già come districarsi tra la burocrazia italiana, riduce il rischio di scarto della pratica o di ritardi nell’avvio dell’attività.
FAQ
Che differenza c’è tra artigiano e libero professionista ai fini della partita IVA?
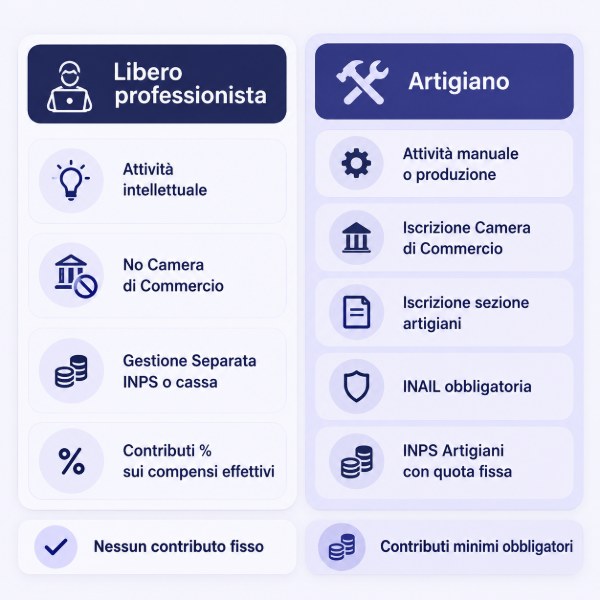
La differenza fondamentale risiede nella natura dell’attività e nell’inquadramento previdenziale e amministrativo. Il libero professionista svolge un’attività prevalentemente intellettuale (es. designer, consulente, ingegnere), non si iscrive alla Camera di Commercio né alla sezione artigiani e versa i contributi alla Gestione Separata INPS (in percentuale sul fatturato effettivo, senza contributi fissi) o alla propria cassa professionale.
L’artigiano svolge un’attività manuale o di produzione di beni e servizi, ha l’obbligo di iscrizione alla Camera di Commercio, è soggetto all’INAIL ed è tenuto al versamento dei contributi INPS Artigiani con quota fissa minimale obbligatoria, indipendentemente dai guadagni reali.
Che spese deve sostenere un artigiano al momento dell’apertura della partita IVA?
I costi iniziali si dividono in spese burocratiche vive e spese di allestimento. Per gli adempimenti amministrativi tramite ComUnica, il costo indicativo si compone di:
A queste si aggiungono i costi operativi legati all’acquisto o affitto dei locali, all’acquisto di macchinari, strumentazioni, dispositivi di protezione e alle polizze assicurative obbligatorie.
Quali agevolazioni contributive e fiscali esistono per gli artigiani che aprono una nuova attività?
Chi decide di aprire la partita IVA artigiano in regime forfettario gode di due agevolazioni principali: l’applicazione dell’imposta sostitutiva al 5% per i primi 5 anni di attività (anziché il 15%) e la possibilità di richiedere la riduzione del 35% su tutti i contributi INPS (sia minimi fissi che sulle eccedenze).
Inoltre, per gli artigiani già assunti come lavoratori dipendenti a tempo pieno (generalmente almeno 36 ore settimanali, secondo la prassi INPS) presso un’altra azienda, esiste in molti casi la possibilità di richiedere l’esonero totale dal versamento dei contributi minimi fissi INPS Artigiani, poiché la copertura previdenziale principale è già garantita dal contratto di lavoro subordinato. L’esonero non è automatico: va richiesto formalmente all’INPS tramite il Cassetto Previdenziale e resta valido solo per la durata del contratto di lavoro dipendente, decadendo alla sua scadenza se a tempo determinato.
Come si calcola l’imposta sostitutiva per un artigiano in regime forfettario?
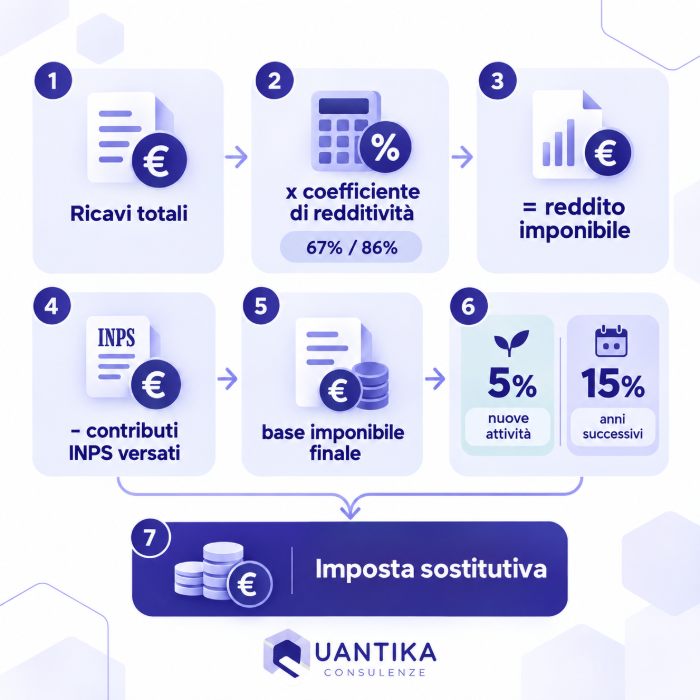
Nel regime forfettario l’imposta non si calcola sull’incasso totale, ma sul reddito imponibile ottenuto moltiplicando i ricavi totali per il coefficiente di redditività associato al proprio codice ATECO (ad esempio 67% o 86% per molte attività artigianali). Da questa cifra si deducono interamente i contributi INPS versati nel corso dell’anno medesimo. Sulla differenza restante si applica l’aliquota dell’imposta sostitutiva, pari al 5% per le nuove iniziative imprenditoriali nei primi cinque anni di attività, o al 15% negli anni successivi.
Cosa succede se un artigiano in regime forfettario fattura zero o guadagna pochissimo in un anno?
A differenza dei liberi professionisti iscritti alla Gestione Separata INPS (che pagano solo in percentuale su quanto incassano), l’artigiano deve comunque versare i contributi minimi fissi previsti dalla Gestione Artigiani. Anche con fatturato pari a zero, la quota fissa annua obbligatoria resta dovuta (pari a circa 4.521 €, che scendono a circa 2.938 € sfruttando la riduzione del 35% riservata al regime forfettario). Sul fronte fiscale, invece, non avendo fatturato non si pagherà alcuna imposta sostitutiva.