Partita IVA per estetiste
Vuoi aprire una partita IVA per estetista? Quantika Consulenze ti supporta in questo progetto lavorativo, seguendoti nella scelta del regime fiscale più adeguato ed evitando di farti pagare più del dovuto.
I principali servizi
Apertura della partita IVA
Ti supportiamo nell’avvio della posizione fiscale e negli adempimenti necessari per iniziare l’attività.
Scelta del regime fiscale
Valutiamo fatturato previsto, costi, investimenti e modalità di esercizio dell’attività.
Gestione fiscale, INPS e contabilità
Seguiamo gli adempimenti, la posizione previdenziale, le dichiarazioni e le scadenze.
La tua attività potrebbe rientrare in due tipologie di regime fiscale: ordinario o forfettario. Dopo aver analizzato la tua situazione lavorativa, saremo in grado di individuare quello che meglio si adatta alle tue esigenze e alla tua professione.
Che tu sia un’estetista, una nail artist, un’operatrice di manicure o un’operatrice di pedicure, ti basta contattarci per avviare le pratiche dell’apertura della partita IVA e gestire la contabilità con oculatezza e secondo le normative previste.
Partita IVA per estetista a domicilio per lavorare senza rischi di sanzioni
Molte estetiste, per evitare i costi di affitto di un locale, preferiscono lavorare da casa. Si può fare? Certo, con il regime forfettario si può esercitare questa professione in modo etico, non a nero e nel pieno rispetto della legge, evitando così il rischio di multe, sanzioni o denunce. Nel regime forfettario la tassazione prevista per estetiste è del 5% di tasse e 27% di contributi INPS.
Questo regime fiscale agevolato riconosce alla professionista anche il 22% di spese. Questo significa che, se fatturi circa 10.000 euro in un anno, pagherai le tasse e l’INPS solo su 7.800 euro. Tuttavia devi considerare che, col regime forfettario, non puoi scaricare nessuna spesa.
In altri contesti invece potrebbe essere più conveniente aprire una partita IVA per estetista col regime ordinario, dove la tassazione è più alta, ma in compenso puoi scaricare le spese legate alla tua attività, come i costi dell’affitto, le bollette della corrente, gli acquisti di prodotti e macchinari ecc.
Soprattutto all’inizio della tua attività, è di fondamentale importanza scegliere il regime fiscale più pertinente. Per evitare errori di valutazione, che potrebbero costarti molto caro, contatta Quantika Consulenze per ricevere un supporto professionale.
Dopo un’attenta valutazione dei nostri professionisti esperti in materia, sapremo fornirti una risposta chiara e indicarti la soluzione migliore per te.
Come aprire una Partita IVA per estetista: costi, tasse e regime fiscale
Cosa bisogna fare per lavorare come estetista in autonomia? Il primo passo è sicuramente aprire la partita IVA, ma è necessario rispettare alcuni requisiti professionali, fiscali, previdenziali e amministrativi per evitare di incappare in guai seri, come multe o sanzioni.
Aprire e gestire la partita IVA per estetista con Quantika Consulenze
Nella fase iniziale dell’avvio dell’attività, Quantika Consulenze ti supporta nella scelta del miglior regime fiscale in base alla tua situazione iniziale. Successivamente si procede all’apertura della partita IVA per estetiste, alla gestione degli adempimenti e della posizione INPS e alla tenuta della contabilità, comprensiva di dichiarazioni e scadenze.
Scelta del regime fiscale
Apertura della partita IVA
Gestione della posizione INPS
Contabilità, dichiarazioni e scadenze
Al momento della scelta del regime fiscale valutiamo alcuni elementi cruciali come il fatturato previsto, i costi reali, gli investimenti e le modalità di esercizio dell’attività. Dopo una stima concreta di questi fattori, basandoci su dati concreti, abbiamo a disposizione i mezzi per indicarti il regime fiscale più vantaggioso.
Quando serve la partita IVA per lavorare come estetista?
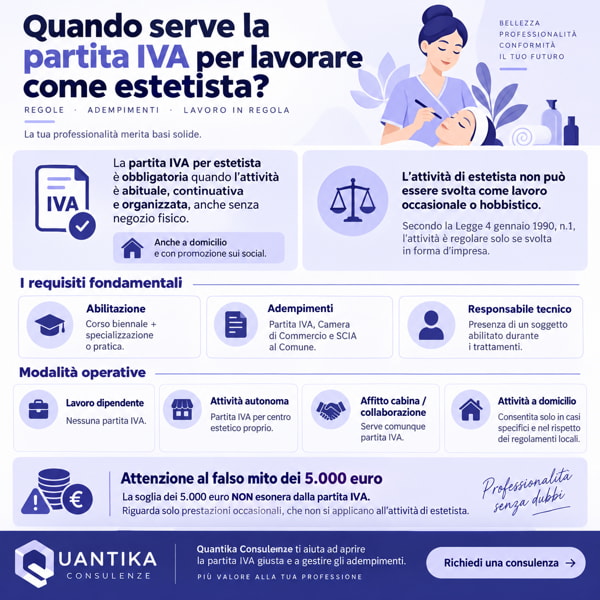
La partita IVA per estetista è obbligatoria quando l’attività viene svolta in modo abituale, continuativo e organizzato, anche senza un negozio fisico. Se si lavora a domicilio e si promuove l’attività sui social, l’attività si configura comunque come autonoma e professionale, rendendo indispensabile la posizione fiscale aperta.
In Italia, secondo la Legge 4 gennaio 1990, n.1, nessuna attività di estetista può essere svolta come semplice lavoro autonomo occasionale oppure hobbistico.
Trattandosi di trattamenti sul corpo umano, quindi strettamente legati alla salute, non si può operare in modo saltuario oppure abituale senza partita IVA. L’attività è professionale e regolare solo se viene svolta in forma d’impresa (individuale o societaria):
- abilitazione. Si ottiene con un corso biennale di qualificazione (900 ore annue) più un anno di specializzazione o pratica;
- adempimenti. Richiede l’apertura di partita IVA, l’iscrizione alla Camera di Commercio (Albo Imprese Artigiane) e la presentazione della SCIA per estetista al Comune;
- responsabile tecnico. Deve esserci un soggetto abilitato sempre presente durante i trattamenti.
Analizziamo adesso le diverse modalità operative per esercitare la professione di estetista, ognuna con precisi vincoli fiscali e organizzativi.
Chi sceglie il lavoro dipendente viene assunta con un contratto subordinato presso un istituto. Non deve sostenere spese d’impresa o aprire partita IVA, ma è tenuta a rispettare gli orari e le direttive del datore di lavoro.
Per chi vuole lavorare in autonomia, l’attività autonoma continuativa richiede l’apertura della partita IVA (come ditta individuale o società), per gestire un proprio centro estetico autorizzato. Questa scelta garantisce totale libertà sugli orari e sulla gestione dei clienti, ma richiede di accollarsi tutti gli investimenti e i rischi d’impresa.
Un’alternativa flessibile è il lavoro presso altri centri tramite formule come l’affitto di cabina o la collaborazione. Serve comunque la partita IVA per operare in uno spazio autonomo dentro una struttura altrui, concordando gli orari nel rispetto del centro ospitante.
Infine, l’attività a domicilio permette la massima flessibilità organizzativa con partita IVA gestendo gli appuntamenti direttamente a casa dei clienti, ma rimane un’opzione consentita solo in via eccezionale o per soggetti impossibilitati a spostarsi, nel rispetto dei regolamenti locali.
Bisogna poi sfatare un mito: non esiste alcun automatismo secondo il quale al di sotto dei 5.000 euro l’attività sia esente dalla partita IVA. La soglia dei 5.000 euro riguarda esclusivamente la gestione separata INPS per prestazioni occasionali, ovvero interventi del tutto sporadici, episodici e privi di organizzazione professionale.
L’attività di estetista richiede per legge qualifiche professionali e requisiti igienico-sanitari che non si conciliano con la nozione di prestazione occasionale. Promuoversi o lavorare regolarmente senza partita IVA equivale al lavoro irregolare, a prescindere dal fatturato annuo.
Hai un’opportunità da valutare? Parliamone insieme.
Valutiamo il caso e ti indichiamo il percorso più adatto.
Richiedi un confrontoQuali requisiti servono per lavorare in proprio come estetista?
L’apertura della partita IVA per estetista deve rispettare precisi obblighi di legge. Trattandosi di un’attività che incide sulla salute e sul benessere delle persone, l’iter richiede una combinazione di abilitazioni personali, idoneità dei locali e adempimenti burocratici.
Qualifica professionale dell’estetista
Per avviare l’attività di estetista è obbligatorio ottenere la qualifica/abilitazione regionale tramite un percorso riconosciuto (di norma un corso biennale più un anno di specializzazione, oppure un periodo lavorativo qualificato abbinato alla teoria). Senza abilitazione non è possibile iscriversi alla Camera di Commercio.
Requisiti del locale e dell’attività
L’avvio richiede la distinzione tra tre ambiti:
Possesso della qualifica abilitante e assenza di procedimenti penali ostativi;
Il locale deve avere idonea destinazione d’uso (commerciale/artigianale), superfici lavabili, bagno a norma con antibagno, aerazione adeguata e conformità degli impianti elettrici e dei macchinari alle norme ASL/ATS locali;
Apertura partita IVA, iscrizione all’Albo delle Imprese Artigiane, apertura posizioni INPS/INAIL e presentazione della SCIA (Segnalazione Certificata di Inizio Attività) al SUAP del Comune prima dell’avvio.
Come aprire la partita IVA se sei un’ estetista
Ecco l’iter da seguire per un’estetista che desidera aprire una partita IVA:
apertura della partita IVA e scelta del regime. Richiesta del numero di partita IVA all’Agenzia delle Entrate indicando il codice ATECO 96.22.09 (servizi degli istituti di bellezza) e la scelta del regime fiscale (es. forfettario);
iscrizione al registro delle Imprese e Albo Artigiani. Invio della pratica unica digitale (ComUnica) per iscrivere l’attività ditta individuale alla Camera di Commercio e all’Albo delle Imprese Artigiane, designando il Responsabile Tecnico qualificato;
iscrizione INPS Artigiani e INAIL. Apertura della posizione previdenziale INPS Gestione Artigiani (per i contributi pensionistici) e dell’assicurazione INAIL contro gli infortuni sul lavoro;
presentazione SCIA al SUAP. Inizio effettivo dell’attività tramite invio della SCIA (Segnalazione Certificata di Inizio Attività) allo sportello SUAP del Comune, allegando i requisiti igienico-sanitari e le planimetrie dei locali (o la comunicazione per operare in affitto di poltrona/cabina o a domicilio).
Qual è il codice ATECO dell’estetista?
Il codice 96.22.09 (“Altri servizi di cura della bellezza e altri trattamenti di bellezza n.c.a.”) è il riferimento ufficiale per le attività di estetista (inclusi trattamenti viso, depilazione, trucco e trattamenti ciglia/sopracciglia).
Con l’aggiornamento della classificazione ATECO, le attività legate ai servizi di bellezza e istituti di bellezza (in precedenza raggruppate sotto il codice 96.02.02) sono state riorganizzate nel gruppo 96.22.
Regime forfettario per estetista: quando conviene?
Il regime forfettario conviene all’estetista quando i costi reali d’esercizio non superano il 33% del fatturato. Stiamo parlando di un regime a spese “stimate”, quindi la sua convenienza reale dipende dalla struttura delle uscite.
Limite di incassi annui indicato per l’accesso al regime.
Coefficiente di redditività associato al codice ATECO 96.22.09.
Imposta sostitutiva indicata per i primi cinque anni e successivamente.
Per chi rispetta il limite di 85.000 euro di incassi annui, i vantaggi sono evidenti. La quota tassabile viene calcolata applicando il coefficiente di redditività del 67% (legato al nuovo codice ATECO 96.22.09).
Su questo imponibile si paga un’imposta sostitutiva ridotta al 5% per i primi cinque anni di attività, che sale al 15% dal sesto in poi. Inoltre, per accedere non bisogna aver superato i 30.000 euro di reddito da lavoro dipendente o i 20.000 euro di spese per collaboratori nell’anno precedente.
Tuttavia, il forfettario non sempre è la scelta ideale per tutte, poiché non consente di scaricare le spese né di recuperare l’IVA, quindi rischia di essere penalizzante o comunque poco conveniente se devi sostenere investimenti importanti per macchinari, affitti elevati, prodotti o ristrutturazioni del locale.
In presenza di costi operativi pesanti o di forti spese personali da detrarre, la scelta del regime ordinario potrebbe essere una soluzione da valutare attentamente.
Quanto paga di INPS un’estetista?
Un’estetista con partita IVA deve iscriversi obbligatoriamente alla Gestione Artigiani INPS. Il calcolo dei contributi si basa su tre regole fondamentali:
contributi fissi sul minimale. Si pagano indipendentemente dagli incassi reali su un reddito minimo di 18.808 euro per il 2026. L’aliquota del 24% determina una quota fissa annua obbligatoria di circa 4.521 euro (divisa in 4 rate trimestrali);
contributi sul reddito eccedente. Se il reddito supera i 18.808 euro, sulla parte eccedente si versa un’ulteriore aliquota del 24%;
sconto per regime forfettario. Chi adotta il regime forfettario può richiedere la riduzione del 35% su tutti i contributi dovuti (sia fissi sia variabili).
Per capire l’impatto pratico, ipotizziamo un’estetista in regime forfettario che incassa 30.000 euro in un anno. Applicando il coefficiente del 67% previsto per il suo codice ATECO, il reddito su cui calcolare le tasse e i contributi risulta di 20.100 euro.
In una situazione standard, i contributi INPS ammonterebbero a circa 4.831 euro (composti dai 4.521 euro minimi obbligatori sul reddito base più 310 euro calcolati sulla quota eccedente).
Bisogna considerare che, richiedendo lo sconto del 35% riservato ai forfettari, l’importo totale si riduce a circa 3.140 euro all’anno, pari a circa 260 euro al mese. Va ricordato che, anche in caso di incassi pari a zero, la quota fissa minima ridotta non scenderà mai sotto i 2.938 euro annui.
Quanto costa aprire e mantenere una partita IVA da estetista?
I costi di dividono in due categorie principali: costi di avvio e costi di mantenimento.
Costi di avvio
- apertura e burocrazia. L’iscrizione alla Camera di Commercio, la SCIA al SUAP e l’onorario del consulente richiedono circa 300 – 600 euro complessivi;
- allestimento e attrezzature. Variano da 1.500 – 4.000 euro per chi opera a domicilio o in affitto di poltrona, fino a oltre 20.000 euro per l’avvio di un centro estetico proprio (adeguamenti sanitari e macchinari).
Costi di mantenimento
- commercialista e diritti camerali. Circa 600 – 1.100 euro all’anno (in regime forfettario), inclusi i diritti di segreteria annuali e i servizi digitali (PEC e firma);
- contributi INPS Artigiani. La quota minima fissa è di circa 4.521 euro all’anno, che scende a 2.938 euro all’anno sfruttando la riduzione del 35% riservata al regime forfettario;
- tasse (imposta sostitutiva). Nel forfettario si paga il 5% per i primi 5 anni (poi il 15%) calcolato sul 67% del fatturato.
Domande frequenti sul miglior regime fiscale per estetiste
L’estetista può lavorare liberamente a domicilio?
L’attività girovaga o “itinerante” non è consentita in modo generico dalla legge di settore (L. 1/1990). L’estetista a domicilio può operare solo in via eccezionale presso la sede o l’abitazione del cliente (es. eventi, cerimonie o persone con impedimenti fisici) e previa verifica dei singoli regolamenti comunali e delle disposizioni igienico-sanitarie locali.
È possibile aprire la partita IVA da estetista senza la qualifica professionale?
Sì, ma esclusivamente in veste di socio capitalista o titolare gestore amministrativo della ditta. Per l’esecuzione materiale dei trattamenti e per l’apertura formale dell’attività (SCIA) è obbligatorio designare per legge un Responsabile Tecnico in possesso dell’abilitazione regionale.
Chi lavora già come dipendente può aprire la partita IVA da estetista?
Sì, nel settore privato è consentito purché si rispetti l’obbligo di non concorrenza verso il proprio datore di lavoro. Se il contratto da dipendente è a tempo pieno (full-time), l’estetista può richiedere l’esonero dal versamento dei contributi fissi INPS Artigiani, in quanto la copertura previdenziale principale è già garantita dal lavoro subordinato.
A cosa serve esattamente la SCIA e quando va presentata?
La SCIA (Segnalazione Certificata di Inizio Attività) è la dichiarazione amministrativa telematico-comunale che autocertifica il possesso di tutti i requisiti personali, tecnici e igienico-sanitari dei locali. Va inoltrata al SUAP il giorno prima dell’effettivo avvio dell’operatività. La presentazione corretta abilita all’esercizio immediato dell’attività.
Quali sono le regole per il calcolo delle tasse nel regime forfettario?
Nel regime forfettario l’imposta sostitutiva (5% nei primi 5 anni, poi 15%) non si calcola sul totale incassato, ma solo sul 67% del fatturato (redditività associata all’ATECO 96.22.09). Il restante 33% viene considerato spesa teorica. Dall’importo imponibile si deducono prioritariamente i contributi INPS versati nell’anno prima di applicare l’imposta finale.